![]() Phí chuyển đổi trả góp là gì? Cách tính & chuyển đổi thẻ tín dụng

Khi mua sắm bằng thẻ tín dụng, nhiều khách hàng lựa chọn trả góp để giảm áp lực tài chính và dễ dàng cân đối chi tiêu. Tuy nhiên, ngay cả với các chương trình 0% lãi suất, người dùng vẫn có thể phải thanh toán phí chuyển đổi tùy theo chính sách từng ngân hàng. Bài viết dưới đây sẽ giúp bạn hiểu rõ phí chuyển đổi trả góp là gì, cách tính và cách đăng ký chuyển đổi trả góp qua thẻ tín dụng.
* Công thức trong bài chỉ mang tính tham khảo. Phương pháp tính thực tế sẽ thay đổi theo chính sách ngân hàng tại từng thời kỳ.
1. Phí chuyển đổi trả góp là gì?
Phí chuyển đổi trả góp thẻ tín dụng là khoản chi phí khách hàng cần thanh toán khi yêu cầu chia nhỏ một giao dịch mua sắm thành nhiều kỳ thanh toán hàng tháng. Khoản phí này thường được tính theo tỷ lệ phần trăm trên giá trị giao dịch và áp dụng cho các kỳ hạn như 3, 6, 9 hoặc 12 tháng. Mức phí có thể dao động tùy theo chính sách của từng ngân hàng và kỳ hạn trả góp.
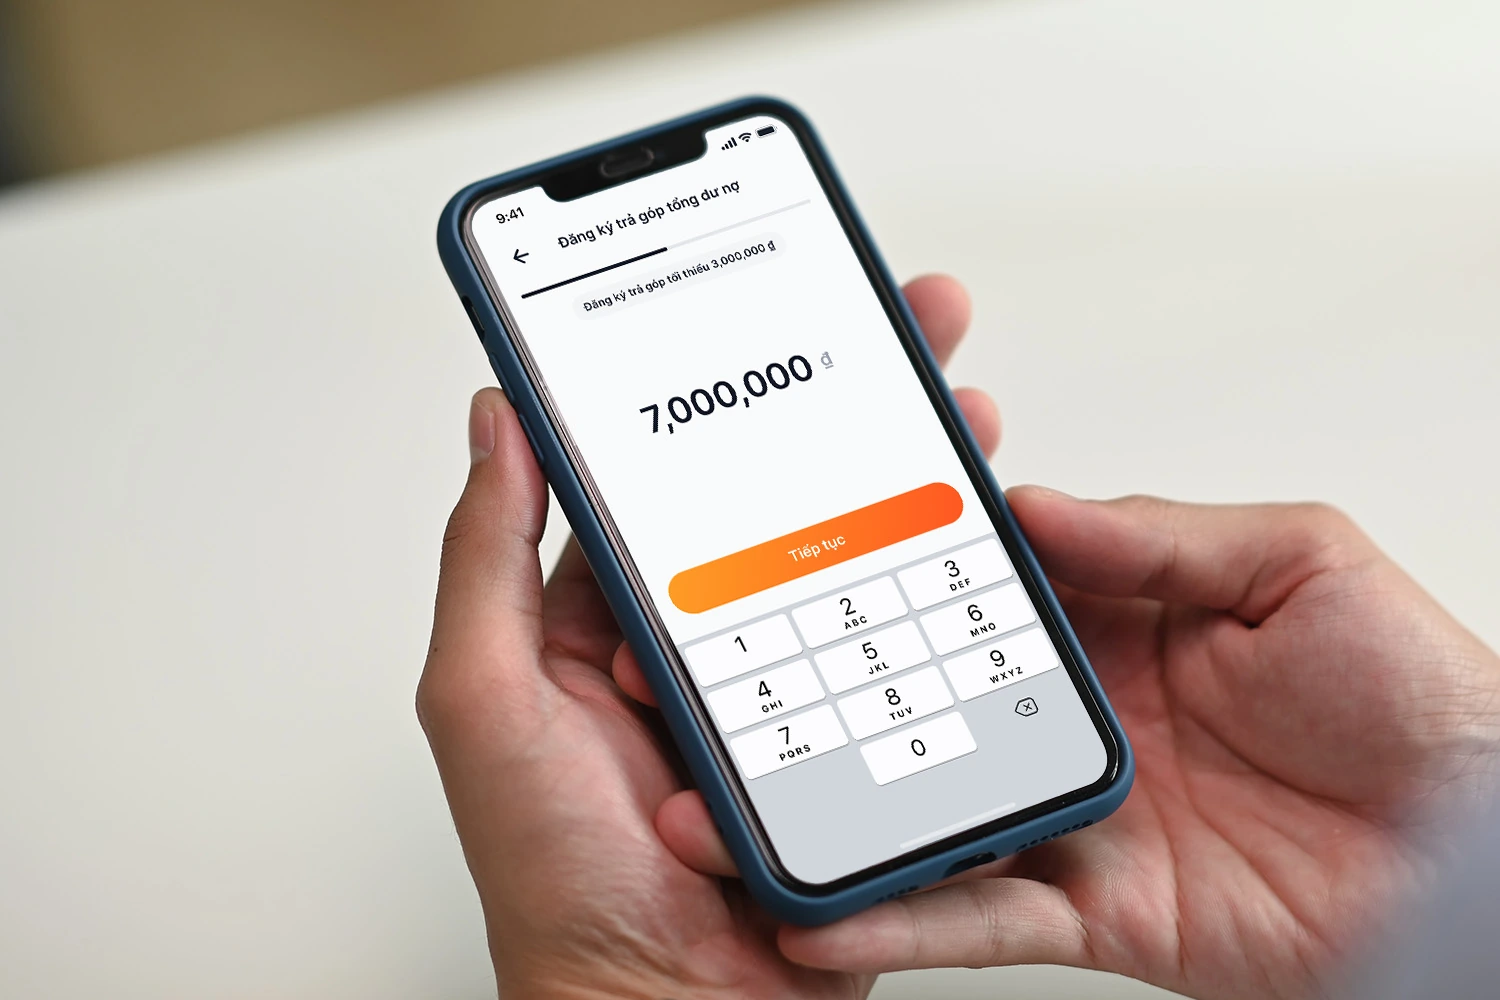 Dù tham gia chương trình trả góp 0% hay trả góp có lãi suất, người dùng vẫn có thể phải thanh toán thêm các khoản phí liên quan tùy theo chính sách từng ngân hàng.
Khoản phí này thường phát sinh khi khách hàng chủ động đăng ký chuyển đổi với giao dịch đã được thanh toán thành công hoặc với các đơn hàng không thuộc chương trình hỗ trợ trả góp tự động tại điểm bán. Trong nhiều trường hợp, dù áp dụng chương trình 0% lãi suất, người dùng vẫn có thể phải trả thêm phí dịch vụ chuyển đổi. Mức phí cụ thể sẽ phụ thuộc vào giá trị giao dịch, thời gian thanh toán và quy định của từng ngân hàng phát hành thẻ.
Nhiều khách hàng thường nhầm lẫn giữa phí chuyển đổi, lãi suất trả góp và phí phạt khi sử dụng thẻ tín dụng. Việc phân biệt rõ từng loại chi phí sẽ giúp người dùng chủ động tính toán tổng số tiền cần thanh toán và tránh phát sinh ngoài dự kiến.
- Phí chuyển đổi trả góp: Khoản phí ngân hàng thu khi chủ thẻ yêu cầu chuyển một giao dịch chi tiêu sang hình thức thanh toán nhiều kỳ. Mức phí phổ biến dao động khoảng 1% - 6% giá trị giao dịch tùy kỳ hạn và chính sách từng ngân hàng.
- Lãi suất trả góp: Chi phí phát sinh trên dư nợ trả góp hàng tháng khi khách hàng tham gia chương trình có tính lãi. Mức lãi suất phổ biến hiện nay khoảng 1% - 2%/tháng hoặc 12% - 24%/năm. Ngoài các chương trình có lãi suất, nhiều ngân hàng như VIB cũng triển khai trả góp 0% lãi suất tại các đối tác liên kết.
- Phí phạt: Khoản phí ngân hàng áp dụng khi khách hàng thanh toán chậm, thanh toán dưới mức tối thiểu hoặc vi phạm điều khoản sử dụng thẻ tín dụng. Mức phí phạt thường dao động khoảng 3% - 5% số tiền chậm thanh toán, đồng thời có thể phát sinh thêm lãi suất quá hạn theo quy định của ngân hàng.
2. Cách tính phí chuyển đổi trả góp qua thẻ tín dụng
Việc hiểu rõ cách tính sẽ giúp khách hàng dễ dàng lựa chọn kỳ hạn trả góp phù hợp với khả năng tài chính.
2.1. Cách tính với giao dịch 0% lãi suất
Với các chương trình trả góp 0% lãi suất, khách hàng có thể được miễn phí chuyển đổi nếu đồng thời đáp ứng hai điều kiện: Đơn vị bán hàng có liên kết với ngân hàng phát hành thẻ tín dụng và có chương trình hỗ trợ miễn phí chuyển đổi tại thời điểm phát sinh giao dịch. Khi đó, chủ thẻ chỉ cần chia đều giá trị đơn hàng theo số tháng đăng ký như 6, 9 hoặc 12 tháng.
Tuy nhiên, không phải mọi chương trình 0% lãi suất đều được miễn hoàn toàn chi phí. Trong nhiều trường hợp, ngân hàng vẫn áp dụng phí chuyển đổi như một khoản phí dịch vụ xử lý giao dịch. Mức phí này thường được tính theo tỷ lệ phần trăm trên giá trị đơn hàng và thay đổi tùy theo kỳ hạn trả góp hoặc chính sách của từng ngân hàng.
Công thức tính:
Phí chuyển đổi = Giá trị giao dịch × Tỷ lệ phí (%), trong đó tỷ lệ phí phụ thuộc vào kỳ hạn trả góp và chính sách của từng ngân hàng.
 Khách hàng nên nắm rõ cách tính để chủ động cân đối chi phí trước khi đăng ký trả góp qua thẻ tín dụng.
2.2. Cách tính khi trả góp có lãi suất
Ngoài các chương trình 0% lãi suất, nhiều ngân hàng hiện hỗ trợ chuyển đổi hầu hết giao dịch chi tiêu từ khoảng 3.000.000 VND trở lên sang hình thức thanh toán nhiều kỳ có tính lãi.
Chủ thẻ tín dụng có thể lựa chọn thời hạn linh hoạt từ 3 đến 24 tháng tùy chính sách từng ngân hàng. Với hình thức này, chủ thẻ sẽ cần thanh toán cả tiền lãi phát sinh trên dư nợ và phí chuyển đổi trả góp qua thẻ tín dụng (nếu ngân hàng có áp dụng).
Công thức tính:
Tổng tiền phải trả = Giá trị giao dịch + Phí chuyển đổi + Tiền lãi
Trong đó:
- Phí chuyển đổi = Giá trị giao dịch × Tỷ lệ phí chuyển đổi (%)
- Tiền lãi = Giá trị giao dịch × Lãi suất năm × (Số tháng trả góp / 12)
3. Hướng dẫn cách chuyển đổi trả góp qua thẻ tín dụng
Hiện nay, có hai cách chuyển đổi thẻ tín dụng sang trả góp là: Khách hàng có thể đăng ký trả góp ngay tại thời điểm mua hàng hoặc chủ động chuyển đổi sau khi giao dịch đã phát sinh thành công. Tùy theo chính sách từng ngân hàng, việc đăng ký có thể thực hiện trực tiếp tại cửa hàng, trên ứng dụng ngân hàng hoặc qua hotline hỗ trợ.
3.1. Cách 1 - Chuyển đổi trả góp tại thời điểm thanh toán
Khi mua sắm trực tiếp hoặc trực tuyến tại các đơn vị có liên kết với ngân hàng, bạn có thể đăng ký dịch vụ ngay lúc thanh toán:
- Tại cửa hàng: Thông báo với thu ngân nhu cầu trả góp, lựa chọn kỳ hạn (3, 6, 9 hoặc 12 tháng) và quẹt thẻ thanh toán.
- Khi mua sắm online: Tại bước thanh toán trên ứng dụng hoặc website thương mại điện tử, chọn phương thức "Trả góp bằng thẻ tín dụng", chọn ngân hàng phát hành và điền đầy đủ thông tin theo hướng dẫn.
 Khách hàng có thể đăng ký chuyển đổi trả góp sau khi giao dịch đã phát sinh thông qua ứng dụng ngân hàng, website hoặc hotline hỗ trợ.
3.2. Cách 2 - Chuyển đổi trả góp sau giao dịch
Trong trường hợp chưa đăng ký trả góp ngay khi thanh toán, khách hàng vẫn có thể yêu cầu ngân hàng chuyển đổi giao dịch sang hình thức thanh toán nhiều kỳ sau khi giao dịch đã được ghi nhận thành công.
Cách chuyển đổi thẻ tín dụng sang trả góp gồm 5 bước:
- Bước 1: Đăng nhập ứng dụng Digital Banking của ngân hàng.
- Bước 2: Chọn mục quản lý thẻ tín dụng và tìm tính năng chuyển đổi trả góp.
- Bước 3: Lựa chọn giao dịch đủ điều kiện muốn đăng ký trả góp.
- Bước 4: Chọn kỳ hạn thanh toán phù hợp và kiểm tra thông tin phí/lãi suất áp dụng.
- Bước 5: Xác nhận đăng ký bằng mã OTP hoặc theo hướng dẫn từ hệ thống.
Ngoài ứng dụng ngân hàng, khách hàng cũng có thể thực hiện chuyển đổi qua website, hotline chăm sóc khách hàng hoặc trực tiếp tại quầy giao dịch tùy theo chính sách hỗ trợ của từng ngân hàng.
4. Trả góp bằng thẻ tín dụng: Những trường hợp áp dụng và hạn chế
Không phải mọi giao dịch bằng thẻ tín dụng đều có thể chuyển sang hình thức trả góp. Các ngân hàng thường áp dụng một số điều kiện cụ thể để xét duyệt giao dịch hợp lệ trước khi cho phép đăng ký chuyển đổi:
- Mua sắm hàng hóa, dịch vụ tiêu dùng: Hình thức trả góp thường áp dụng cho các giao dịch phục vụ nhu cầu chi tiêu cá nhân như mua điện thoại, đồ điện tử, nội thất, vé du lịch, học phí hoặc dịch vụ tiêu dùng khác.
- Giá trị giao dịch đạt mức tối thiểu: Mỗi ngân hàng sẽ quy định mức chi tiêu tối thiểu để đủ điều kiện chuyển đổi trả góp, phổ biến từ khoảng 3.000.000 VND trở lên. Những giao dịch có giá trị thấp hơn thường sẽ không được hỗ trợ đăng ký theo hình thức này.
- Giao dịch đã hạch toán thành công: Khoản chi tiêu cần được ngân hàng ghi nhận thành công và chưa lên sao kê kỳ gần nhất. Đồng thời, giao dịch không được nằm trong trạng thái tranh chấp, chờ xử lý hoặc hoàn tiền mới đủ điều kiện chuyển đổi.
- Thẻ tín dụng còn hiệu lực và đủ hạn mức: Thẻ tín dụng phải đang hoạt động bình thường, không bị khóa hoặc phát sinh tình trạng chậm thanh toán. Ngoài ra, hạn mức khả dụng trên thẻ cũng cần đủ để ngân hàng xét duyệt kỳ hạn trả góp mà khách hàng lựa chọn.
 Các ngân hàng có thể từ chối chuyển đổi trả góp với những giao dịch có tính chất đặc thù hoặc mức độ rủi ro cao.
Bên cạnh các giao dịch đủ điều kiện đăng ký trả góp, ngân hàng cũng sẽ từ chối chuyển đổi với một số loại giao dịch đặc thù nhằm kiểm soát rủi ro và đảm bảo đúng quy định sử dụng thẻ tín dụng:
- Rút tiền mặt hoặc ứng tiền từ thẻ tín dụng: Một số ngân hàng không hỗ trợ chuyển đổi các giao dịch rút tiền mặt hoặc ứng tiền từ thẻ tín dụng sang hình thức trả góp. Tuy nhiên, VIB là một trong số ít ngân hàng tiên phong triển khai chương trình cho phép chủ thẻ tín dụng chuyển đổi khoản tiền mặt vừa rút hoặc ứng tiền sang trả góp, với kỳ hạn linh hoạt lên đến 60 tháng. Từ đó, giúp khách hàng chủ động hơn trong kế hoạch tài chính và giảm áp lực thanh toán. Khách hàng có thể tham khảo chi tiết chương trình tại đây.
- Thanh toán lãi, phí và dư nợ thẻ: Những khoản thanh toán liên quan trực tiếp đến nghĩa vụ tài chính của thẻ tín dụng như lãi suất, phí phạt, phí thường niên hoặc dư nợ đến hạn sẽ không thuộc phạm vi áp dụng trả góp.
- Thanh toán dịch vụ ngân hàng và dịch vụ thẻ: Các giao dịch thanh toán phí dịch vụ ngân hàng, phí sử dụng thẻ hoặc giao dịch nội bộ giữa các tổ chức tài chính thường không được hỗ trợ chuyển đổi thành nhiều kỳ thanh toán.
- Giao dịch có dấu hiệu gian lận hoặc đã lên sao kê: Ngân hàng có thể từ chối đăng ký trả góp với các giao dịch bị nghi ngờ gian lận, lạm dụng chính sách ưu đãi hoặc những khoản chi tiêu đã lên sao kê của kỳ thanh toán trước.
5. Khi nào được miễn phí chuyển đổi trả góp?
Khách hàng thường được miễn phí chuyển đổi khi tham gia các chương trình trả góp 0% lãi suất tại cửa hàng hoặc website có liên kết với ngân hàng phát hành thẻ tín dụng. Trong trường hợp này, ngân hàng và đơn vị bán hàng đã có thỏa thuận hỗ trợ chi phí chuyển đổi, giúp chủ thẻ chỉ cần thanh toán đúng giá trị sản phẩm theo từng kỳ hạn như 3, 6, 9 hoặc 12 tháng mà không phát sinh thêm khoản phí khác.
Tuy nhiên, chính sách miễn phí chuyển đổi không áp dụng cho mọi giao dịch và có thể thay đổi tùy từng chương trình ưu đãi tại ngân hàng từng thời kỳ. Một số ngân hàng chỉ áp dụng ưu đãi miễn phí chuyển đổi cho một số dòng thẻ nhất định, vì vậy khách hàng nên kiểm tra kỹ điều kiện áp dụng trước khi đăng ký trả góp.
6. Trả góp thẻ tín dụng tại VIB
VIB hiện cung cấp nhiều lựa chọn kỳ hạn linh hoạt, giúp khách hàng dễ dàng cân đối ngân sách cá nhân khi mua sắm bằng thẻ tín dụng. Tùy theo chương trình áp dụng, chủ thẻ có thể lựa chọn thời gian thanh toán từ 3, 6, 9, 12 đến 18, 24 hoặc 36 tháng.
Chủ thẻ tín dụng VIB có thể tham gia các chương trình trả góp 0% lãi suất tại hệ thống đối tác liên kết trên toàn quốc với kỳ hạn phổ biến đến 12 tháng. Ngoài ra, khách hàng cũng có thể chuyển đổi giao dịch chi tiêu thông thường sang hình thức thanh toán nhiều kỳ với mức lãi suất ưu đãi khoảng 1% - 2%/tháng tại hầu hết điểm chấp nhận thanh toán thẻ.
(1) Đăng ký mua trả góp trực tiếp tại cửa hàng:
- Bước 1: Mua sản phẩm tại cửa hàng/đơn vị chấp nhận thẻ tín dụng VIB.
- Bước 2: Yêu cầu thanh toán theo hình thức trả góp bằng thẻ tín dụng VIB và làm theo hướng dẫn của nhân viên.
- Bước 3: Hoàn tất giao dịch, số tiền trả góp từng kỳ sẽ được hiển thị trong sao kê thẻ tín dụng hàng tháng.
(2) Đăng ký mua trả góp khi mua hàng trực tuyến:
- Bước 1: Truy cập website của các đối tác mua sắm trực tuyến.
- Bước 2: Chọn sản phẩm và hình thức thanh toán trả góp.
- Bước 3: Chọn thanh toán bằng thẻ tín dụng VIB.
- Bước 4: Nhập thông tin theo hướng dẫn để hoàn tất đăng ký trả góp.
(3) Các bước đăng ký mua trả góp trên ứng dụng MyVIB:
- Bước 1: Đăng nhập ứng dụng MyVIB bằng tài khoản của bạn.
- Bước 2: Chọn mục “Thẻ”, sau đó chọn thẻ tín dụng cần đăng ký trả góp → nhấn “Thêm” → chọn “Trả góp”.
- Bước 3: Chọn giao dịch chi tiêu bạn muốn chuyển sang trả góp.
- Bước 4: Chọn kỳ hạn trả góp phù hợp (3, 6, 9, 12 tháng hoặc hơn tùy chương trình).
- Bước 5: Xác nhận đăng ký, kiểm tra thông tin phí/lãi (nếu có). Nhập mã OTP, hệ thống sẽ thông báo kết quả đăng ký trả góp thành công.
Dưới đây là những điểm nổi bật giúp chương trình trả góp qua thẻ tín dụng VIB trở thành sự lựa chọn hàng đầu của nhiều người tiêu dùng:
- Kỳ hạn trả góp đa dạng và linh hoạt: VIB hỗ trợ nhiều kỳ hạn kéo dài từ 3, 6, 9, 12, 18, 24 cho đến 36 tháng, giúp bạn dễ dàng cân đối số tiền thanh toán hàng tháng phù hợp với thu nhập thực tế.
- Lãi suất ưu đãi và minh bạch: Khách hàng được tận hưởng mức lãi suất 0% tại hàng trăm đối tác lớn thuộc nhiều lĩnh vực, hoặc áp dụng mức lãi suất cạnh tranh chỉ từ 1% - 2%/tháng đối với các điểm mua sắm thông thường.
- Thao tác đăng ký nhanh chóng trên MyVIB: Không cần thủ tục giấy tờ phức tạp hay tốn thời gian di chuyển, bạn có thể chủ động chuyển đổi giao dịch sang trả góp mọi lúc mọi nơi chỉ với vài chạm ngay trên ứng dụng ngân hàng số MyVIB.
- Quản lý tài chính thông minh và hiệu quả: Mọi thông tin về số tiền trả góp từng kỳ, số dư nợ còn lại và thời hạn thanh toán đều được hiển thị chi tiết, rõ ràng trên sao kê hàng tháng, giúp bạn dễ dàng theo dõi và kiểm soát chi tiêu.
Hiểu rõ phí chuyển đổi trả góp sẽ giúp khách hàng chủ động hơn khi sử dụng thẻ tín dụng cho các khoản mua sắm giá trị lớn. Bên cạnh việc quan tâm đến lãi suất, người dùng cũng nên kiểm tra kỹ điều kiện áp dụng, kỳ hạn thanh toán và các chi phí phát sinh trước khi đăng ký. Lựa chọn đúng chương trình trả góp sẽ giúp khách hàng giảm áp lực tài chính, đồng thời tối ưu kế hoạch chi tiêu trong dài hạn.
Bài viết chỉ mang tính tham khảo vì nội dung có tính thời điểm. Để cập nhật chính sách sản phẩm mới nhất của VIB, vui lòng truy cập các trang sản phẩm từ trang chủ website vib.com.vn hoặc liên hệ 1900 2200 (phí 1.000 đ/phút)

Tải MyVIB

![]() Download App
Tải MyVIB


