![]() [Giải đáp] Đang vay ngân hàng có mua trả góp được không?

Bạn đang có khoản vay ngân hàng và phát sinh nhu cầu mua trả góp, nhưng lo ngại hồ sơ sẽ bị từ chối do đã có dư nợ? Bài viết dưới đây sẽ giúp bạn giải đáp thắc mắc đang vay ngân hàng có mua trả góp được không, đồng thời làm rõ điều kiện để được duyệt hồ sơ và những lưu ý quan trọng để tránh rủi ro tài chính.
1. Đang vay ngân hàng có mua trả góp được không?
CÓ, bạn hoàn toàn có thể mua trả góp ngay cả khi đang có khoản vay ngân hàng. Tuy nhiên, việc duyệt hồ sơ sẽ dựa vào lịch sử tín dụng trên hệ thống CIC, khả năng trả nợ hàng tháng và chính sách của từng đơn vị tài chính. Thực tế, mua trả góp cũng là một hình thức tín dụng tiêu dùng, nên vẫn được xét duyệt tương tự như một khoản vay mới.
Khả năng duyệt hồ sơ phụ thuộc vào từng trường hợp cụ thể:
- Đang vay tín chấp: Được duyệt nếu lịch sử thanh toán tốt, không có nợ quá hạn. Các ngân hàng sẽ xem xét tổng dư nợ tín chấp của bạn để quyết định hạn mức cho khoản trả góp mới.
- Đang vay thế chấp (mua nhà, ô tô): Có thể mua trả góp cho các món nhỏ (điện thoại, đồ gia dụng) nếu thu nhập đủ để chi trả đồng thời cả hai khoản vay.
- Đang vay nhiều nơi: Khả năng được duyệt sẽ thấp hơn do tổng nợ hàng tháng tăng, làm tăng tỷ lệ DTI (tỷ lệ nợ trên thu nhập). Nếu tổng tiền trả nợ hàng tháng vượt quá 60% thu nhập, ngân hàng thường sẽ từ chối để tránh rủi ro mất vốn.
- Đang có nợ xấu: Khả năng duyệt hồ sơ gần như bằng 0 nếu khách hàng từng phát sinh nợ quá hạn từ nhóm 2 (nợ cần chú ý) trở lên trên hệ thống CIC.
 Bạn hoàn toàn có thể mua trả góp ngay cả khi đang có khoản vay ngân hàng.
2. Điều kiện để mua trả góp khi đang vay ngân hàng là gì?
Để được duyệt mua trả góp trong khi đang có khoản vay khác, bạn cần đáp ứng các điều kiện sau:
2.1. Lịch sử tín dụng “sạch”
Lịch sử tín dụng thể hiện việc bạn có thanh toán đúng hạn các khoản vay trước đó hay không. Việc duy trì nợ nhóm 1 (nợ đủ tiêu chuẩn) và không phát sinh quá hạn trong 12 tháng gần nhất sẽ giúp tăng khả năng được phê duyệt. Ngược lại, nếu từng phát sinh nợ nhóm 2 (nợ cần chú ý) trở lên, hồ sơ có thể bị đánh giá rủi ro và giảm khả năng được duyệt.
 Lịch sử tín dụng tốt sẽ nâng cao khả năng được duyệt hồ sơ.
2.2. Tỷ lệ nợ/thu nhập (DTI) trong giới hạn cho phép
Tỷ lệ DTI (Debt-to-Income ratio) là phần trăm thu nhập hàng tháng dùng để trả nợ. Để được duyệt hồ sơ, tỷ lệ nợ phải trả trên thu nhập hàng tháng không nên vượt quá 60% tùy theo chính sách từng ngân hàng/tổ chức tín dụng. Nếu vượt ngưỡng này, ngân hàng có thể đánh giá bạn không đủ khả năng chi trả và từ chối hồ sơ hoặc giảm hạn mức trả góp. Tuy nhiên, bạn vẫn có cơ hội được duyệt nếu chấp nhận trả trước giá trị món đồ cao hơn (khoảng 50 - 70%) để giảm số tiền vay hàng tháng xuống mức cho phép.
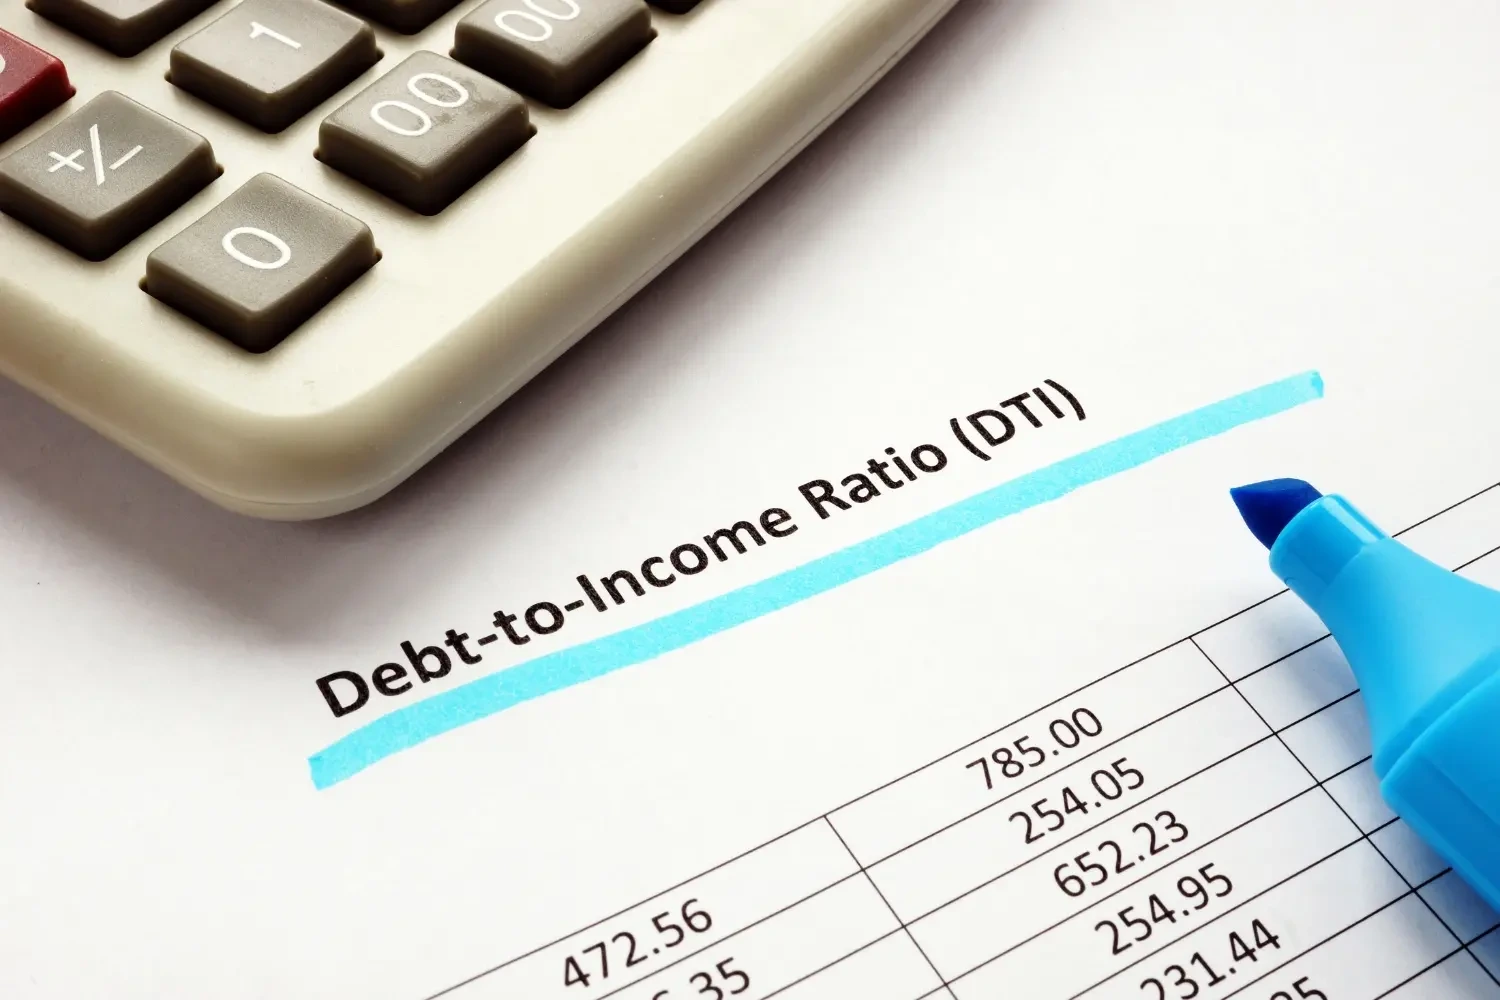 Cần giữ tỷ lệ DTI dưới 40 - 50% để hồ sơ mua trả góp dễ được duyệt hơn.
2.3. Khoản vay cũ phải được trả ít nhất 3 - 6 tháng
Nhiều ngân hàng yêu cầu khách hàng duy trì việc trả nợ khoản vay hiện tại ổn định trong ít nhất 3 - 6 kỳ liên tiếp trước khi xét duyệt khoản vay mới. Điều này giúp chứng minh khả năng trả nợ thực tế và tăng độ tin cậy của hồ sơ. Nếu khoản vay vừa phát sinh chưa lâu, khả năng được duyệt sẽ thấp hơn hoặc cần bổ sung thêm thông tin để thẩm định.
 Trả ổn định khoản vay cũ 3 - 6 tháng giúp tăng khả năng duyệt hồ sơ mới.
2.4. Chứng minh thu nhập ổn định
Bạn cần cung cấp các giấy tờ chứng minh thu nhập như sao kê lương, hợp đồng lao động hoặc hóa đơn kinh doanh để xác nhận nguồn tiền ổn định. Thu nhập càng rõ ràng và bền vững thì khả năng được duyệt và hạn mức trả góp càng cao. Ngược lại, nếu thu nhập khó chứng minh, bạn vẫn có thể được xét duyệt nhưng thường bị giới hạn hạn mức hoặc áp dụng điều kiện chặt chẽ hơn.
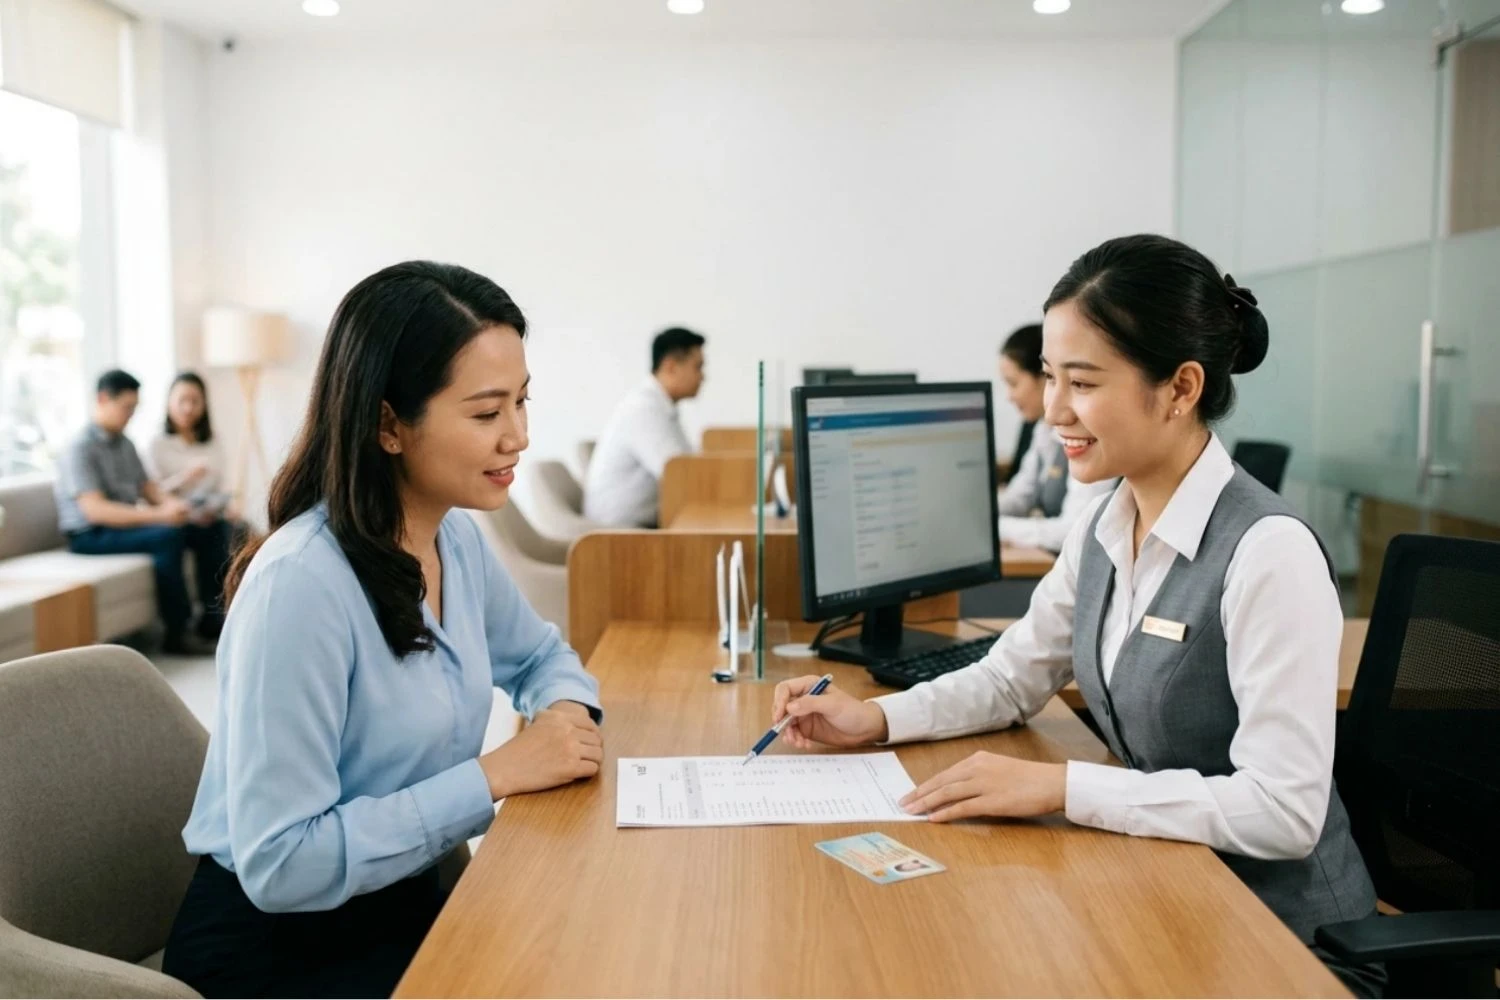 Chứng minh thu nhập ổn định để ngân hàng đánh giá khả năng chi trả của khách hàng.
3. Khi nào nên - không nên mua trả góp khi đang vay ngân hàng?
3.1. Khi nào nên mua trả góp khi đang vay ngân hàng?
Bạn chỉ nên mua trả góp khi đang vay ngân hàng nếu đáp ứng các yếu tố sau:
- Thu nhập hàng tháng đủ chi trả cả khoản vay hiện tại và khoản vay mới.
- Khoản trả góp nhỏ, phục vụ nhu cầu thiết yếu như điện thoại, laptop.
- Lịch sử tín dụng tốt, không có nợ xấu trên CIC.
- Có kế hoạch tài chính rõ ràng trong 6 - 12 tháng tới.
3.2. Khi nào không nên mua trả góp khi đang vay ngân hàng?
Bạn không nên mua trả góp khi đang vay ngân hàng nếu gặp các trường hợp sau:
- DTI đã vượt ngưỡng 60%.
- Độ tuổi chưa phù hợp (dưới 22 tuổi hoặc trên 60 tuổi).
- Thu nhập biến động hoặc không ổn định.
- Đang có nợ xấu hoặc thường xuyên trả chậm.
- Khoản trả góp lớn (ô tô, xe máy đắt) gây áp lực tài chính.
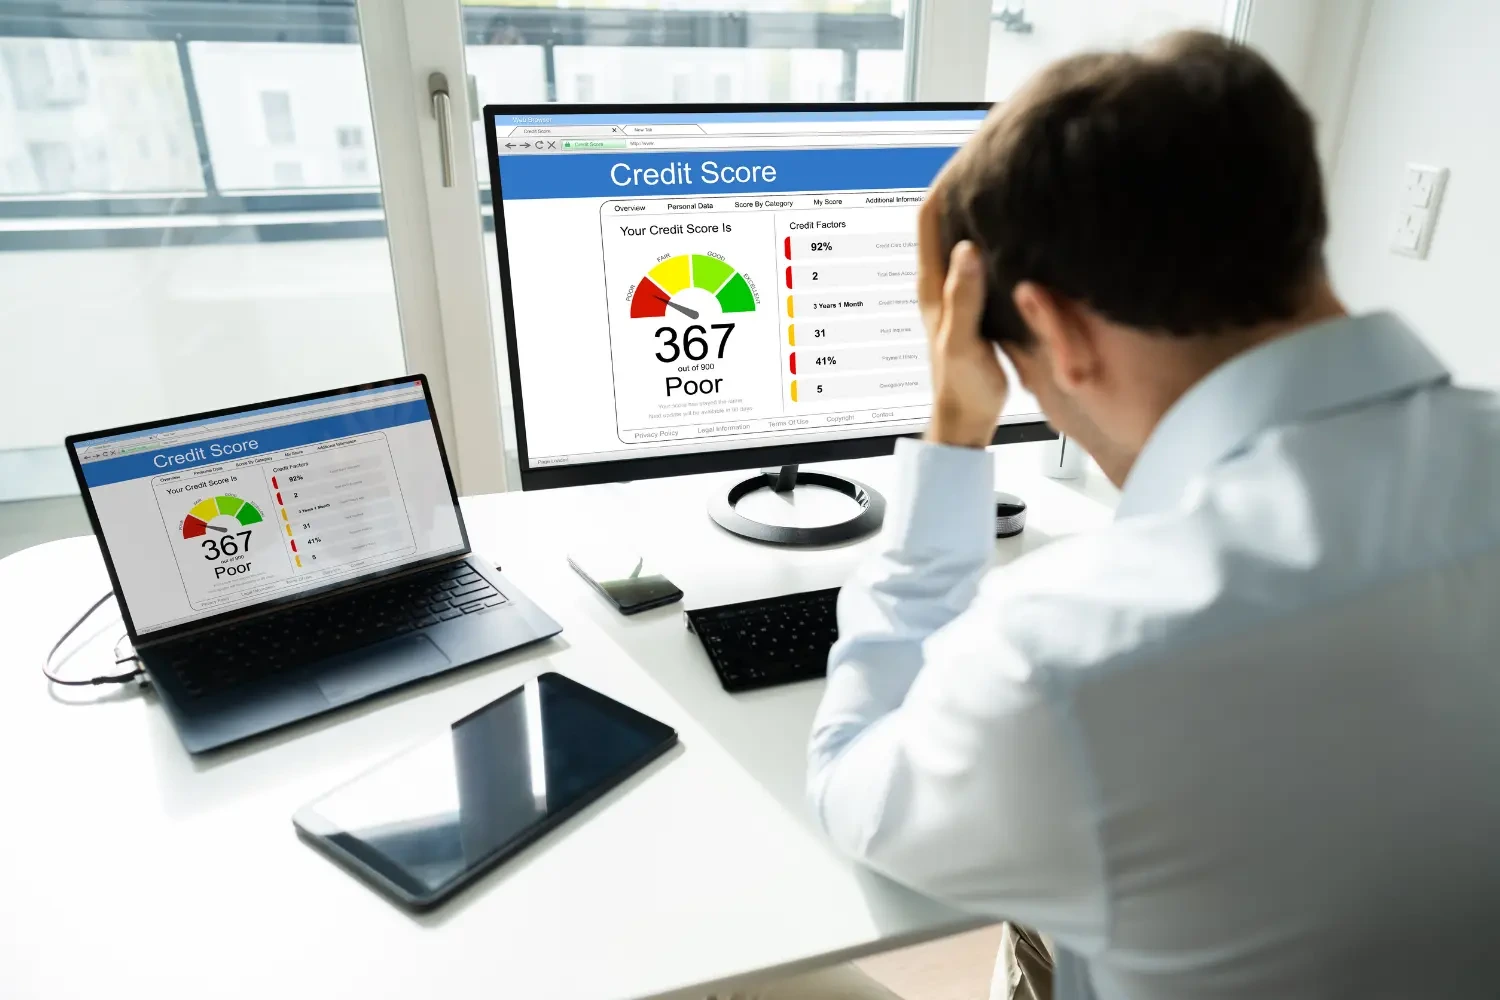 Không nên mua trả góp khi đang có nợ xấu và thường xuyên trả chậm.
4. Cần lưu ý gì khi mua trả góp trong lúc đang vay ngân hàng?
Trước khi đăng ký mua trả góp trong lúc đang vay ngân hàng, bạn cần lưu ý những việc sau:
- Kiểm tra lịch sử tín dụng qua website/ứng dụng CIC hoặc tại chi nhánh ngân hàng để nắm rõ tình trạng nợ trước khi nộp hồ sơ.
- Ước tính tổng số tiền trả nợ hàng tháng (bao gồm cả khoản vay hiện tại) để đánh giá khả năng chi trả.
- Ưu tiên kỳ hạn ngắn để giảm tổng chi phí lãi.
- Không nên vay thêm nếu tổng số tiền trả góp vượt quá 30 - 40% thu nhập, nhằm tránh áp lực tài chính kéo dài.
- Tìm hiểu tổng lãi và các loại phí phải trả để dự trù chi phí chính xác.
- Giữ lại đầy đủ hợp đồng, hóa đơn, chứng từ để tra soát khi cần.
- Không nên vay khoản mới để trả khoản cũ, vì điều này có thể dẫn đến nợ xấu và ảnh hưởng đến lịch sử tín dụng.
 Lưu ý giữ lại hợp đồng, hóa đơn và chứng từ để dễ tra soát khi cần.
5. Những câu hỏi thường gặp khi mua trả góp lúc đang vay ngân hàng
5.1. Trả góp cùng lúc 2 ngân hàng được không?
Có, bạn hoàn toàn có thể trả góp cùng lúc 2 ngân hàng hoặc nhiều hơn, miễn là chứng minh được khả năng tài chính đủ để thanh toán các khoản vay.
5.2. Đang vay trả góp có vay thêm được không?
Có, bạn vẫn có thể vay thêm khi đang trả góp nếu khoản vay hiện tại đang được thanh toán đúng hạn và tổng nghĩa vụ trả nợ không vượt ngưỡng an toàn.
Để hiểu rõ hơn về điều kiện, cách xét duyệt và những lưu ý quan trọng, bạn có thể tham khảo chi tiết tại bài viết: Đang vay trả góp có vay thêm được không? 5 điều cần lưu ý.
5.3. Đang vay ngân hàng có mua xe trả góp được không?
Có, bạn có thể mua xe trả góp khi đang vay ngân hàng nếu thu nhập đủ chi trả đồng thời cả hai khoản vay. Tuy nhiên, với những khoản vay lớn như ô tô, quy trình xét duyệt thường sẽ khắt khe hơn.
5.4. Đang trả góp xe có mua trả góp điện thoại được không?
Có, bạn vẫn có thể mua trả góp điện thoại nếu khoản vay nhỏ, không làm tăng áp lực tài chính và lịch sử thanh toán luôn đúng hạn.
5.5. Nợ xấu có mua xe trả góp được không?
Nếu bạn đang có nợ xấu (từ nhóm 2 trở lên), khả năng được duyệt gần như bằng 0. Bạn cần tất toán nợ và cải thiện lịch sử tín dụng trước khi đăng ký lại.
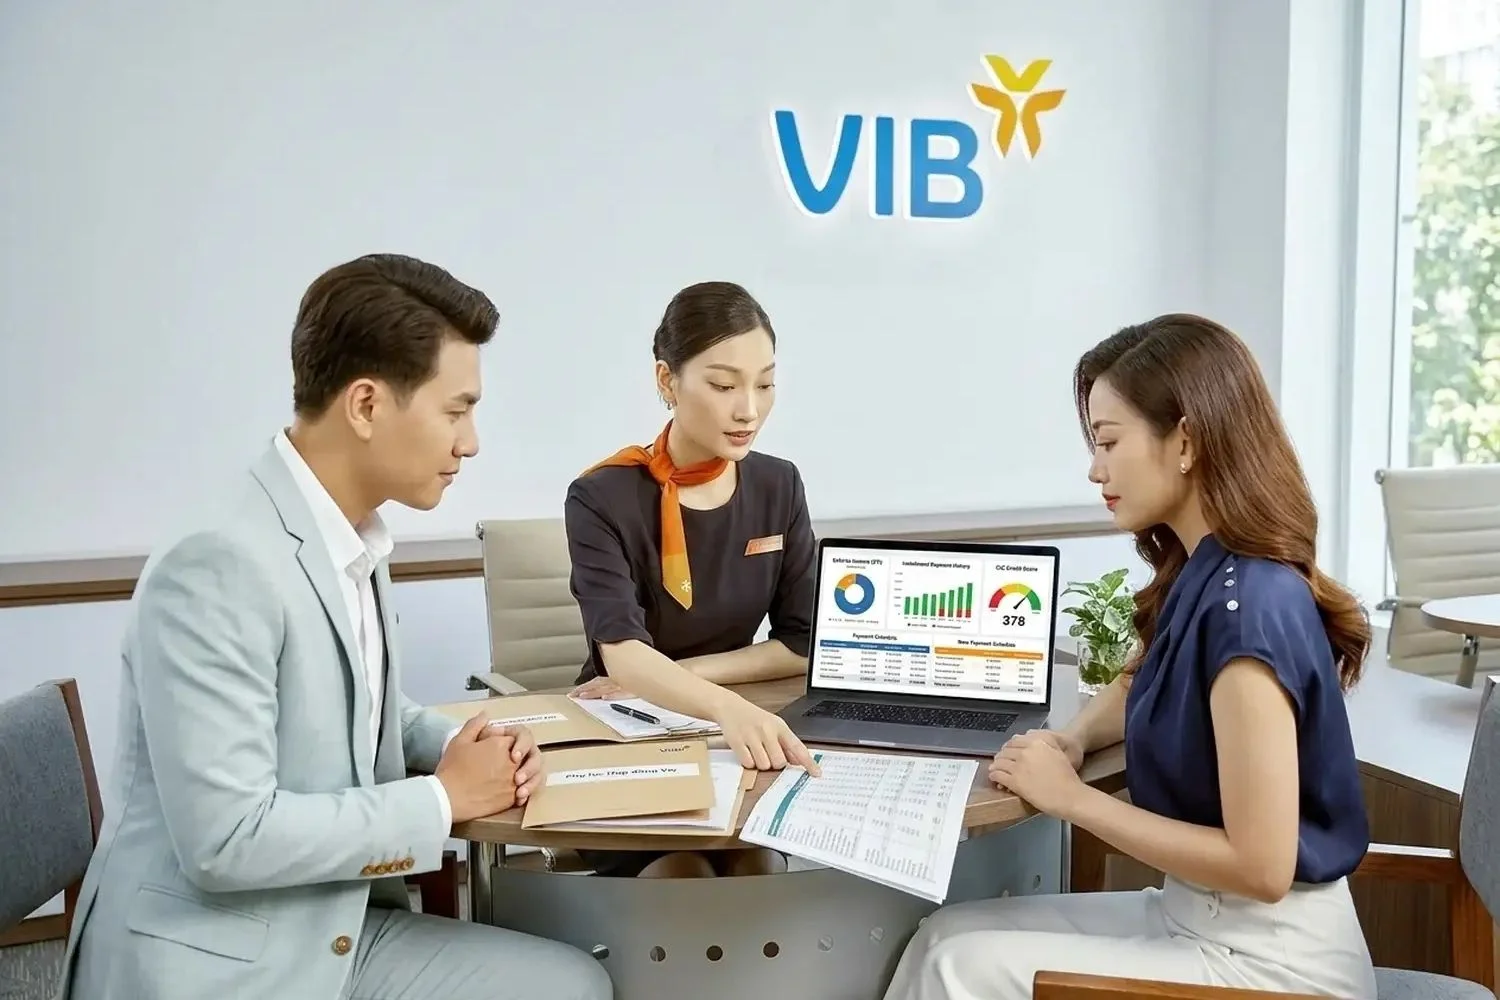 Bạn vẫn có thể vay thêm khi đang vay trả góp, miễn đáp ứng khả năng chi trả và có lịch sử tín dụng tốt.
Hy vọng qua bài viết, bạn đã hiểu rõ đang vay ngân hàng có mua trả góp được không và các điều kiện cần đáp ứng để được xét duyệt. Việc chủ động đánh giá khả năng chi trả, kiểm soát khoản vay và duy trì lịch sử tín dụng tốt sẽ giúp bạn hạn chế rủi ro và đưa ra quyết định phù hợp.
Mua sắm trả góp bằng thẻ tín dụng VIB ngay hôm nay để nhận lãi suất ưu đãi từ 0% với kỳ hạn linh hoạt. Toàn bộ giao dịch có thể thực hiện online trên ứng dụng MyVIB hoặc MAX App, giúp quản lý chi tiêu dễ dàng và tiện lợi.
Bài viết chỉ mang tính tham khảo vì nội dung có tính thời điểm. Để cập nhật chính sách sản phẩm mới nhất của VIB, vui lòng truy cập các trang sản phẩm từ trang chủ website vib.com.vn hoặc liên hệ 1900 2200 (phí 1.000 đ/phút)
Tải MyVIB
![]() Download App
Tải MyVIB